O czym decydował sejm? – kompetencje parlamentu Rzeczypospolitej Obojga Narodów
Polska historiografia wskazuje, że szerokie kompetencje sejmów walnych – z ogromną rolą reprezentacji posłów ziemskich – były zakorzenione w dwóch kluczowych aktach prawnych wydanych w czasach monarchów z dynastii Jagiellonów. Pierwszym były przywileje nieszawskie króla Kazimierza Jagiellończyka z 1454 r. przewidujące, że żadne kluczowe decyzje państwowe, zwłaszcza podatkowe, nie mogą być podejmowane bez zgody lokalnych zgromadzeń szlacheckich, czyli sejmików ziemskich. Drugim z aktów była konstytucja Nihil Novi, uchwalona na sejmie radomskim w 1505 r. za panowania króla Aleksandra Jagiellończyka. Zgodnie z jej treścią (w polskim tłumaczeniu):
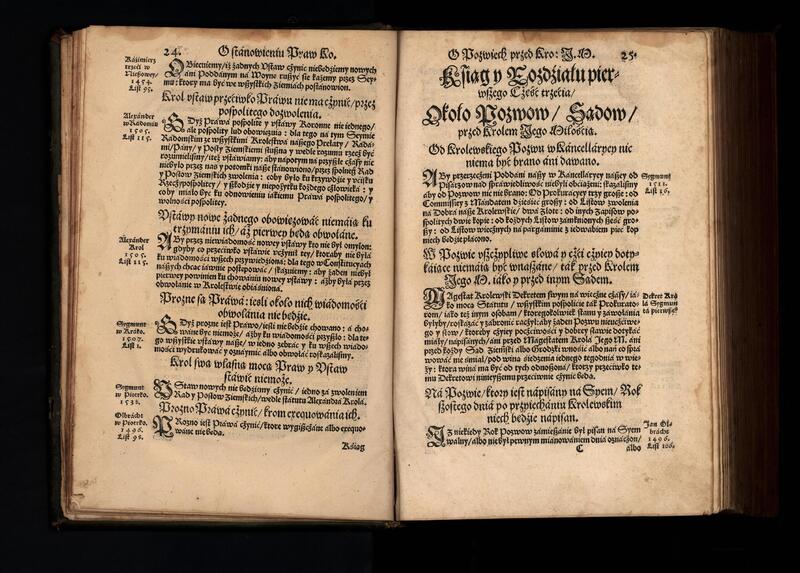
Statuta y przywileie koronne z łacińskiego ięzyka na polskie przełożone, nowym porządkiem zebrane y spisane
Ponieważ prawa ogólne i ustawy dotyczą nie pojedynczego człowieka, ale ogółu narodu, przeto na tym walnym sejmie radomskim wraz ze wszystkimi Królestwa naszego prałatami, radami i posłami ziemskimi za słuszne i sprawiedliwe uznaliśmy, jakoż postanowiliśmy, iż odtąd na potomne czasy nic nowego (nihil novi) stanowionym być nie ma przez nas i naszych następców, bez wspólnego zezwolenia senatorów i posłów ziemskich, co było ujmą i ku uciążeniu Rzeczypospolitej oraz ze szkodą i krzywdą czyjąśkolwiek, tudzież zmierzało ku zmianie prawa ogólnego i wolności publicznej.
Henryk król polski elekt przyjmuje i zatwierdza postanowienia sejmu elekcyjnego
W toku ewolucji sejmu w czasach Jagiellonów ukształtował się zestaw kluczowych kompetencji Sejmu Walnego potwierdzony w artykułach henrykowskich z 1573 r. Obejmował on zwłaszcza:
- zgodę na nakładanie wszelkich podatków, opłat i ciężarów publicznych na szlachtę,
- stanowienie nowych praw, zgodę na wypowiedzenie wojny,
- zgodę na zwołanie całej szlachty pod broń (w trybie tzw. „pospolitego ruszenia”),
- ustalanie struktury i zakresu kompetencji urzędów państwowych oraz sądów,
- elekcję króla przez specjalny sejm elekcyjny,
- kontrolę działania króla i najważniejszych urzędników.
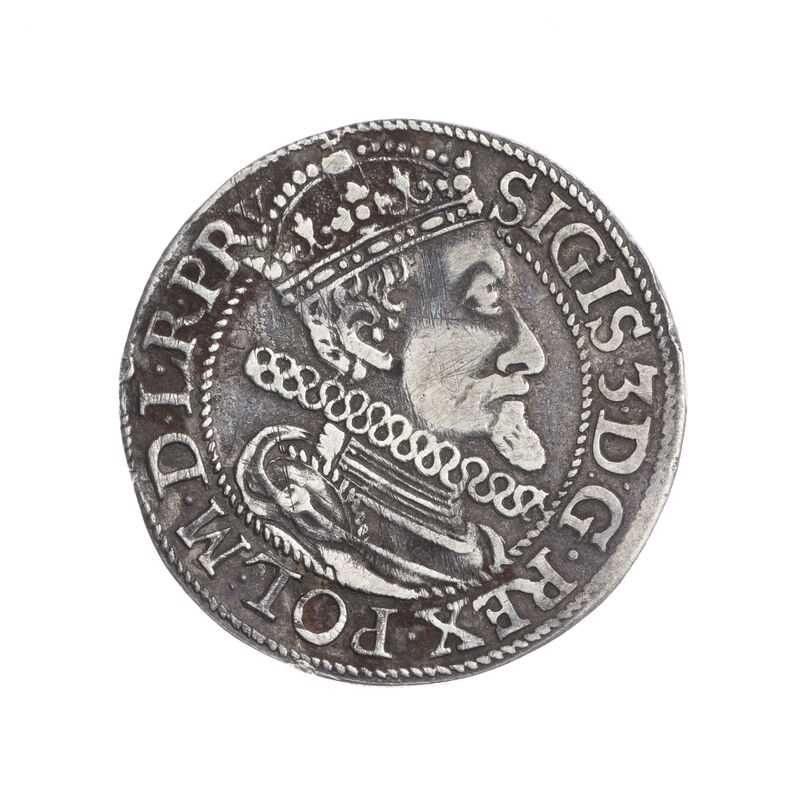
Ort gdański z wizerunkiem króla Zygmunta III
W ciągu XVII wieku sejm zdołał powiększyć zakres swoich uprawnień, uzyskując m.in. prawo:
- stosowania łaski i amnestii dla skazywanych przestępców,
- nadawania indygenatów i nobilitacji (czyli nadawania szlachectwa),
- bicia monety i kontrolę nad tym procesem
- wyrażania zgody na abdykację królewską.
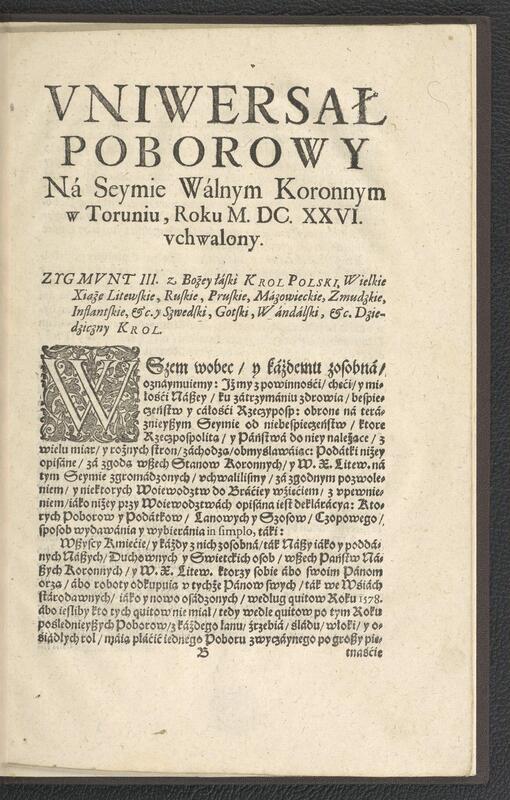
Vniwersał poborowy na Seymie Walnym Koronnym w Toruniu, Roku M.DC.XXVI. vchwalony
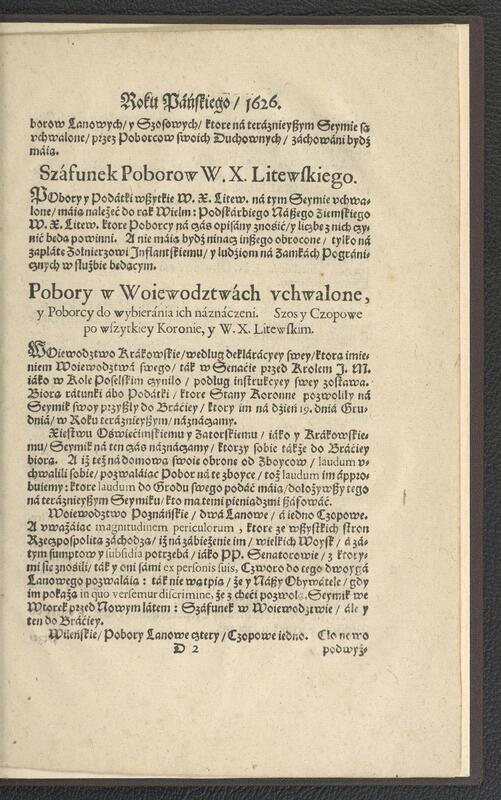
Vniwersał poborowy na Seymie Walnym Koronnym w Toruniu, Roku M.DC.XXVI. vchwalony (k. 10r)
Kluczową kompetencją Sejmu Walnego było uchwalanie podatków. Przed reformami skarbowymi (zwłaszcza tzw. sejmu niemego z 1717 r.) podstawową formą opodatkowania był tzw. „pobór”. Określano w ten sposób podatek opłacany z majątków szlacheckich – ale wyłącznie przez chłopów zamieszkałych na terenie tych majątków – w kwocie 30 groszy od łana (jednostki powierzchni ziemi uprawnej). Z czasem zaczęto go naliczać od dymu, czyli od kominów domostw. By zwiększyć wpływy podatkowe, możliwe było obciążanie szlachty wielokrotnością „poboru”. Sejm mógł także uchwalać liczne podatki pośrednie oraz opodatkowywać nieszlacheckie grupy społeczne: miasta królewskie, Żydów czy Tatarów.
„Pobór” był podatkiem nadzwyczajnym, nie miał zatem charakteru stałego. Oznaczało to, że musiał być on każdorazowo uchwalany przez sejm (do 1629 r. w formie tzw. uniwersału poborowego) jako świadczenie jednorazowe. Brak uchwały podatkowej określonego sejmu oznaczał zatem brak uzyskania podstawowych wpływów podatkowych, nawet wówczas, gdy potrzeby finansowe państwa (w tym obronne) były ogromne.
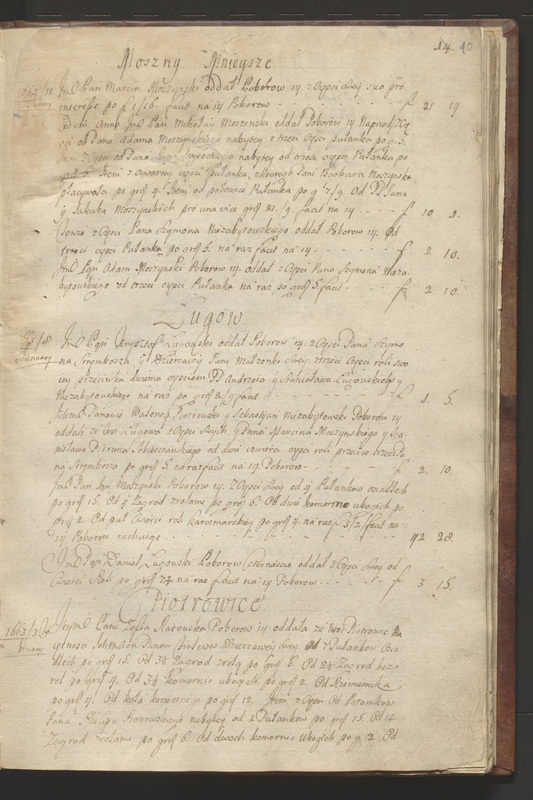
Przykładowy rękopiśmienny Rejestr poborowy województwa lubelskiego z 1663 r. (druga rata, 14 poborów uchwalonych w 1661 r.)
Obciążenia podatkowe poszczególnych jednostek terytorialnych: województw, ziem i powiatów były deklarowane indywidualnie przez ich reprezentantów, dlatego były różne. Niektórzy posłowie mogli przyjąć większe zobowiązania, inni zaś mniejsze. Niekiedy dochodziło do całkowitego uchylania się od zobowiązań podatkowych przez pewne jednostki terytorialne.
Sejmiki posejmowe, zwane „relacyjnymi”, gdyż na nich posłowie składali sprawozdanie z obrad zakończonego sejmu, posiadały prawo do zatwierdzania zobowiązań podatkowych przyjętych przez ich posłów. Często zdarzało się, że posłowie na sejmie składali cząstkowe deklaracje podatkowe – zgadzali się na określoną liczbę „poborów”, pozostałe zaś oddawali do decyzji sejmiku. Nazywano to zabieraniem sprawy opodatkowania „do braci”.
Ministrowie odpowiedzialni za finanse publiczne Rzeczypospolitej – podskarbiowie wielcy koronny i litewski, nie posiadali rozbudowanego aparatu skarbowego, zwłaszcza na poziomie lokalnym. Poborem podatków zajmowały się więc samodzielnie sejmiki. W tym celu powoływały one poborców podatkowych oraz prowadziły dokumentację techniczną związaną ze zbieraniem środków finansowych od płatników.